前言
兴业银行作为股份制银行的代表,在票据业务上也有自己的特色。2026年上半年,兴业银行银票承兑余额突破万亿元大关,市场排名升至第三,股份制银行排名第一;票据贴现余额则延续下降趋势。本文对兴业银行2026年上半年各项票据业务进行分析。
一、总体经营情况
2026年上半年,兴业银行实现营业收入1102亿元,同比下降0.25%;实现归母净利润411亿元,同比下降4.66%。截至2026年6月末,兴业银行资产总额11.46万亿元,较上年末增长3.31%;存款总额6.23万亿元,较上年末增长5.03%;贷款总额6.16万亿元,较上年末增长3.62%。
从贷款结构来看,公司贷款增长强劲,较上年末增长8.79%至4.07万亿元;个人贷款下降3.70%至1.85万亿元;票据贴现下降14.57%至2450亿元。贷款增长主要由公司贷款所贡献,票据贴现和个人贷款均有一定下降。
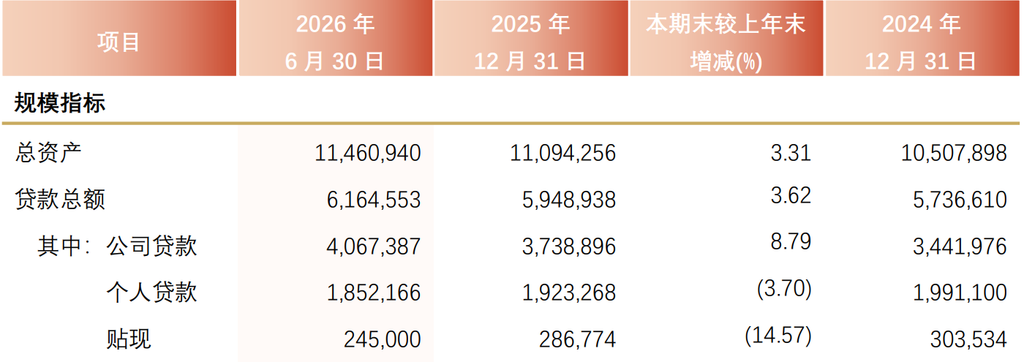
数据来源:兴业银行财报,单位:百万元
二、银票承兑业务情况
2026年6月末,兴业银行银票承兑余额为10890亿元,同比增长17.17%,较上年末增长27.30%,首次突破万亿元大关,市场排名升至第三名,在股份制银行中排名第一。作为对比,信用证余额4176亿元,较上年末增长4.0%,远低于银票承兑余额增速。2026年6月末,兴业银行银票承兑余额/总资产的比例为9.49%,较上年末上升1.78个百分点,距离监管比例上限15%仍有一定距离。
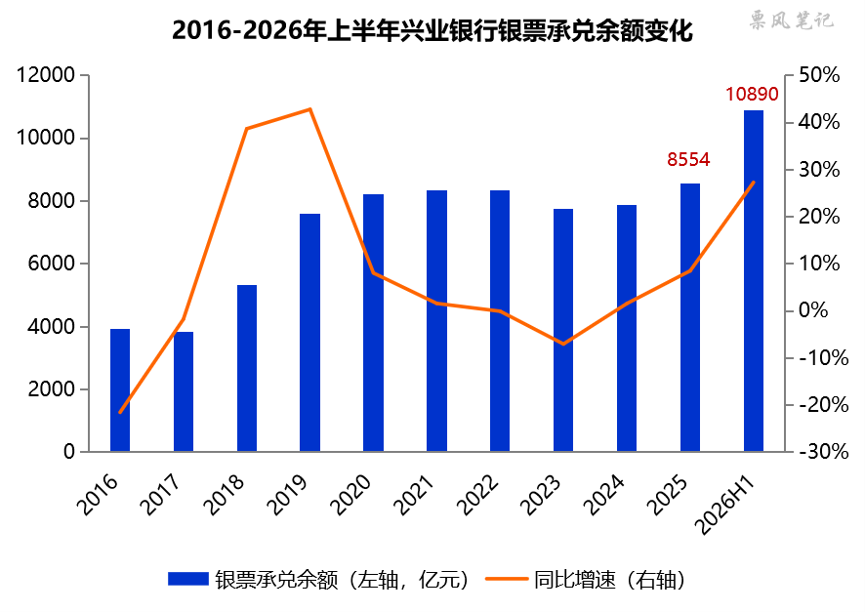
数据来源:兴业银行财报
从历史变化来看,兴业银行银票承兑余额在2018-2020年间持续增长,2020年以后增长陷入瓶颈,一直在8000亿元附近波动,这种情况在2026年上半年发生转变。2026年上半年,面对国有大行银票承兑余额增速放缓甚至缩减规模的情况下,兴业银行银票承兑余额大幅增长,成为上半年票据市场供给增长的重要力量。
三、票据贴现业务情况
2026年6月末,兴业银行票据贴现余额为2450亿元,较上年末下降14.57%,延续2023年以来的下降趋势。票据贴现在贷款中占比为3.97%,较上年末下降0.85个百分点。受票据市场利率下行影响,多家头部股份制银行选择继续降低持票规模,兴业银行也不例外。
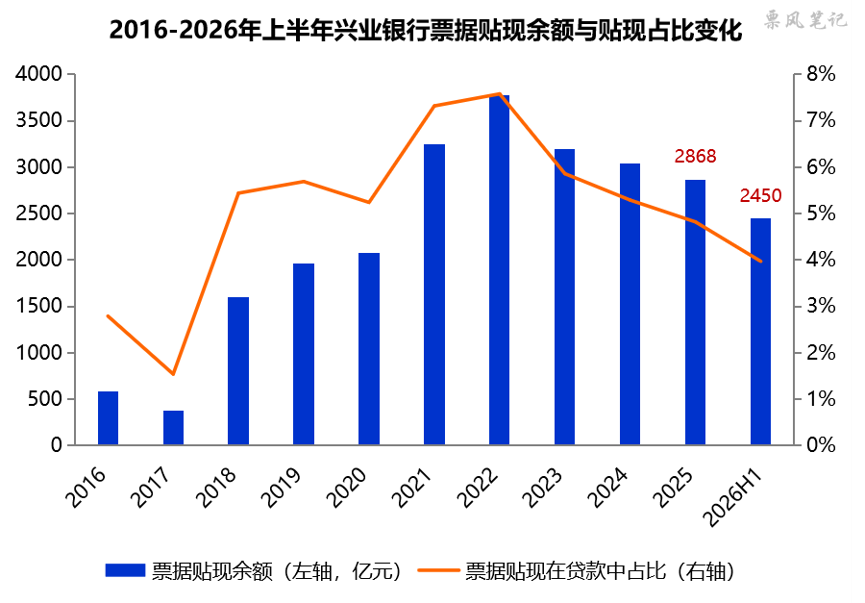
数据来源:兴业银行财报
今年上半年,兴业银行一季度票据利率高位时小幅增配票据,二季度再压降持票规模,票据贴现余额由年初的2868亿元小幅增加至一季末的2916亿元,再下降至二季末的2450亿元。
四、票据业务收益情况
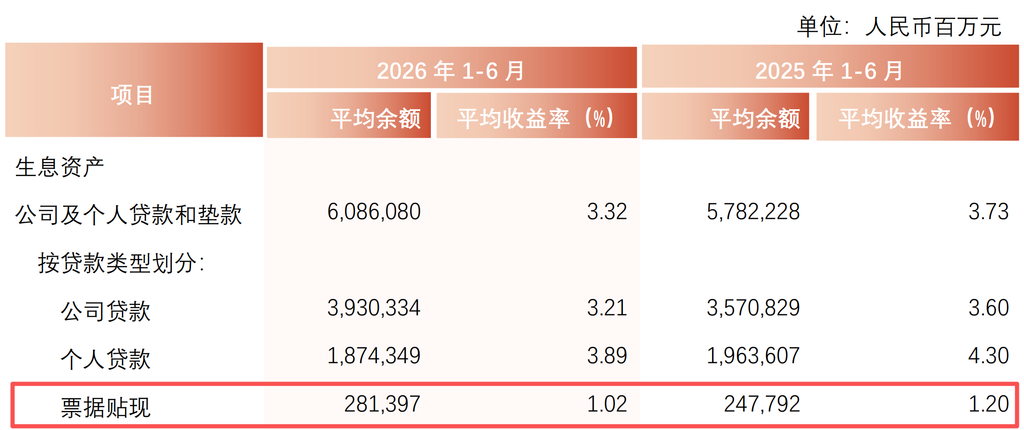
2026年上半年,兴业银行票据贴现平均余额为2814亿元,贴现利息收入14.23亿元,票据贴现平均收益率为1.02%,较去年同期下降0.18个百分点,低于存款的平均付息率1.42%。
资料来源:兴业银行财报