前言
近年来,银票承兑业务的关注度越来越高,其中大家非常关心的一个方面就是银票保证金比例,如果票据信贷口径进行调整,银票承兑业务的重要性会进一步上升。此外,根据监管要求,“银票保证金余额/存款余额”不得超过10%,如果质押的存单计入银票保证金,这一监管指标对银行银票承兑产生更强的约束。过去几年,银行的银票承兑保证金比例总体有所上升,2026年上半年又会如何变化?
一、什么是银票保证金?
银行承兑汇票(简称“银票”)保证金,是指企业向开户行申请办理银票承兑业务时,开户行(承兑行)向企业(出票人)收取的保证银票到期承付的资金。根据企业(出票人)信用等级和资金情况,保证金比例(保证金存款/银票票面金额)从0%~100%不等。
除保证金存款外,企业也可以提供其他担保品,比如存单、理财产品,但这块数据暂时无法获知,因此企业状况和担保政策的不同可能会导致不同银行银票保证金比例存在差异。
二、2026上半年银票承兑保证金比例变化
由于财报中银票保证金并不是必须披露的项目,因此披露了这个数据的银行并不多,通过对银票保证金数据进行分析,我们选择其中具有代表性的15家银行,包含2家国有大行、5家股份制银行、5家城商行、3家农商行。
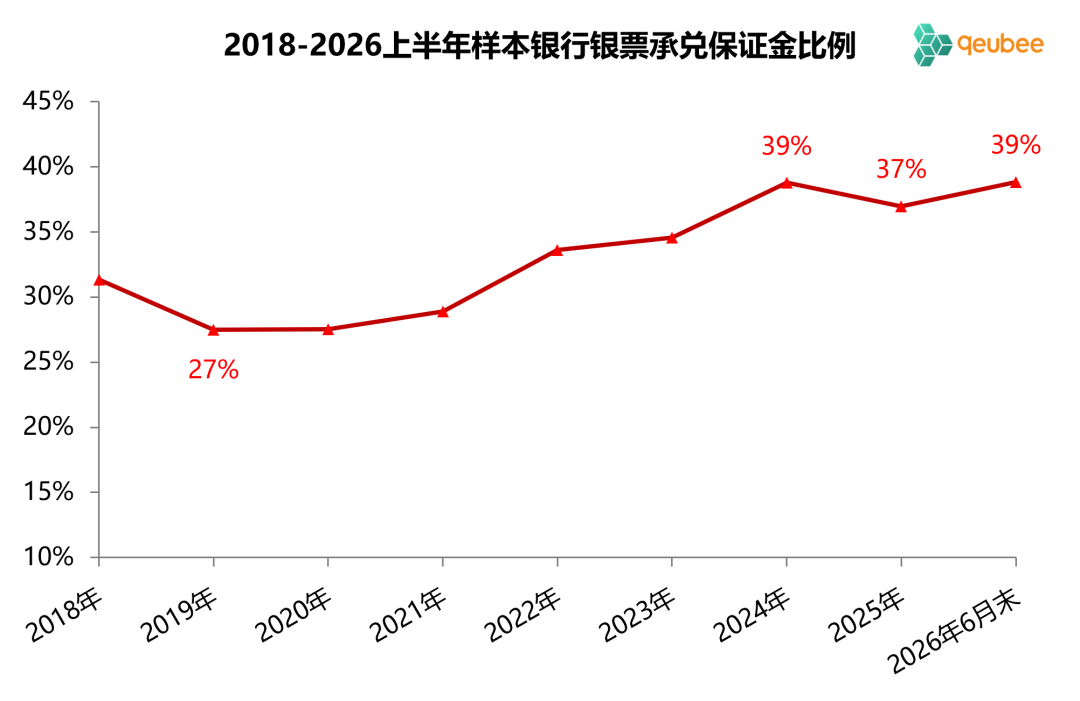
2026年6月末,这15家银行银票承兑余额合计5.91万亿元,银票保证金余额合计2.29万亿元,银票保证金比例为38.8%,较上年末上升1.8个百分点。从历史变化来看,银票保证金比例在2019年末到达27%的低点后,2020-2024年保持持续上升态势,其中2022年和2024年提升较快,2024年末达到39%,2025年小幅下降至37%,2026年上半年又回升至39%。
数据来源:银行财报、qeubee
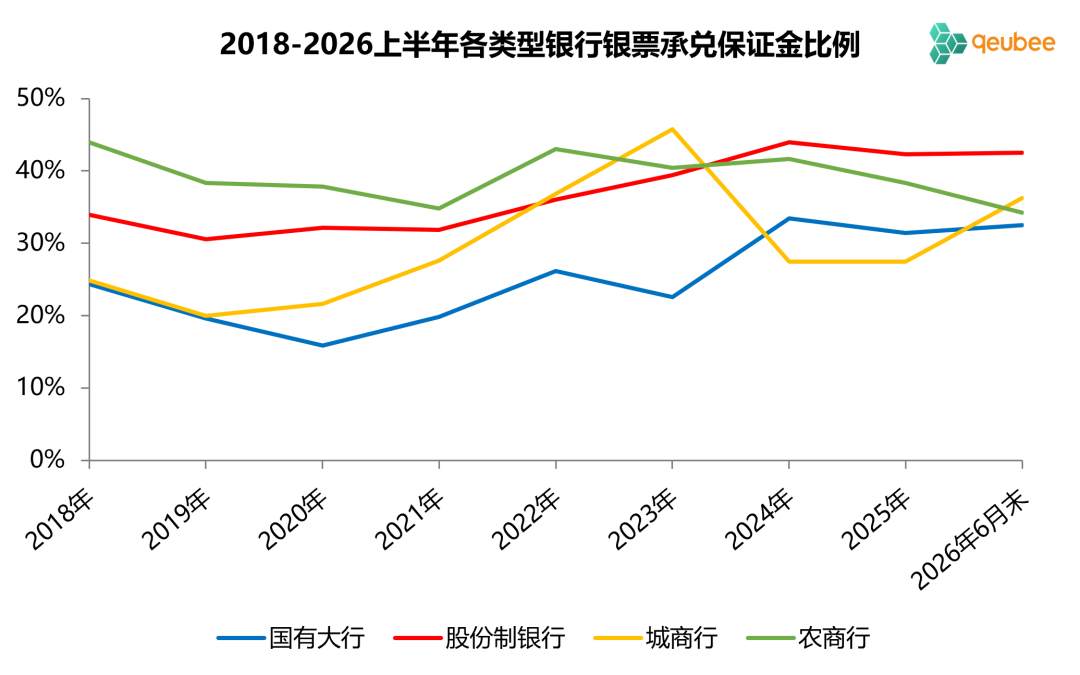
从不同类型银行的银票保证金比例来看,四类银行银票保证金比例总体保持同步,2019年下降,2020年-2024年呈上升趋势,2025年-2026上半年趋于平稳。2026年6月末,四类银行中股份制银行保证金比例较高(43%),国有大行、城商行、农商行银票保证金比例较为接近,分别是33%、36%、34%。
数据来源:银行财报、qeubee
对于前几年银票保证金比例上升的原因,既有银行基于存款或企业经营状况等方面的考虑选择增加保证金比例;也有票据利率在极低状态下开票吸引力增强,企业为争夺开票而愿意缴纳较高的保证金比例。最近两年银票保证金比例趋于平稳。
三、2026上半年代表银行银票保证金比例
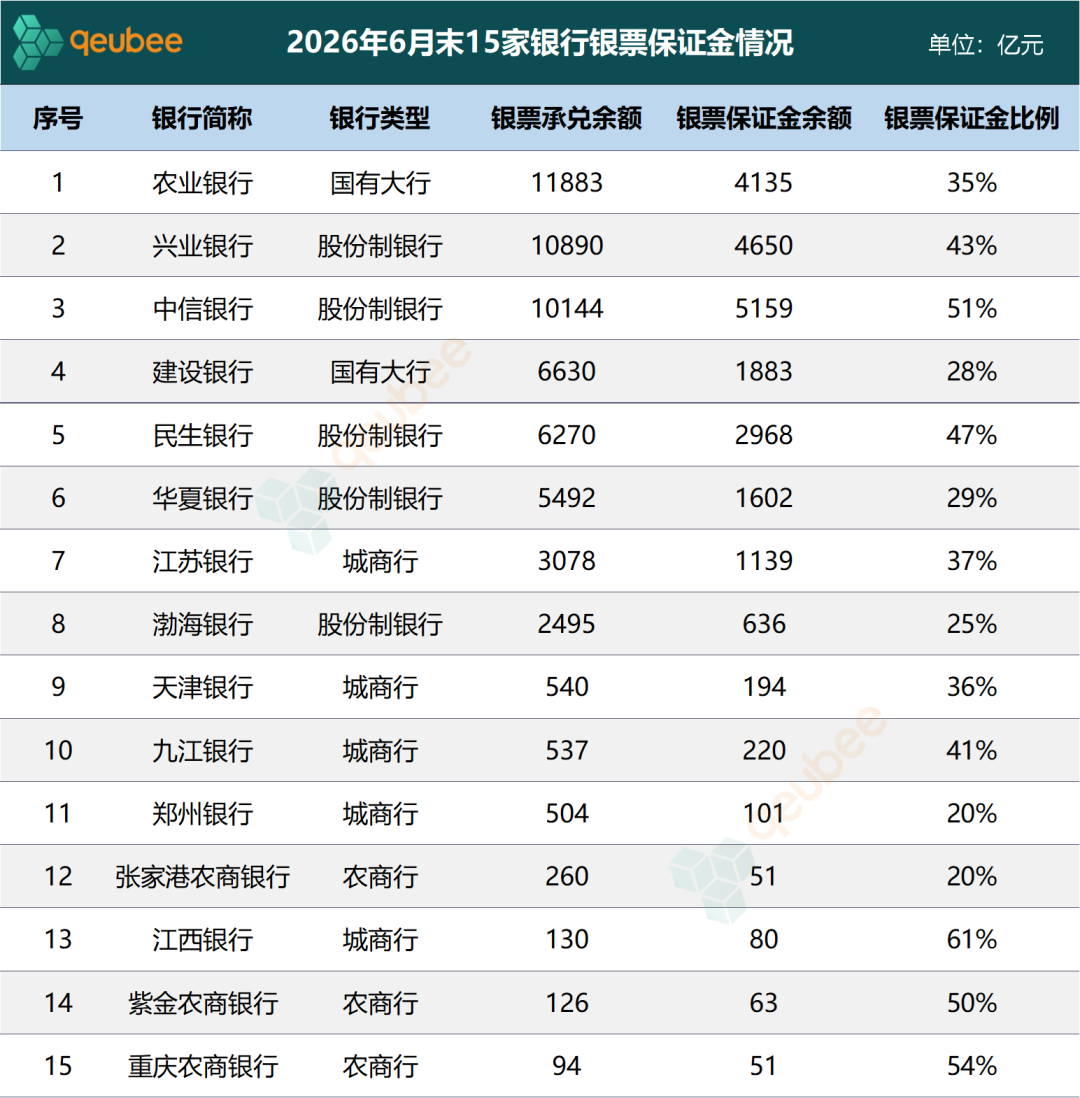
2026年6月末,这15家银行银票保证金比例的中位数是37%,多数银行银票保证金比例在20-50%之间。2026年6月末,国有大行中农业银行、建设银行的银票保证金比例分别是35%、28%;股份制银行里中信银行、民生银行银票保证金比例相对较高,在50%左右。总体来看,不同股份制银行、城商行、农商行银票保证金比例差异性较大,有高有低。
数据来源:银行财报、qeubee
四、银票保证金监管约束
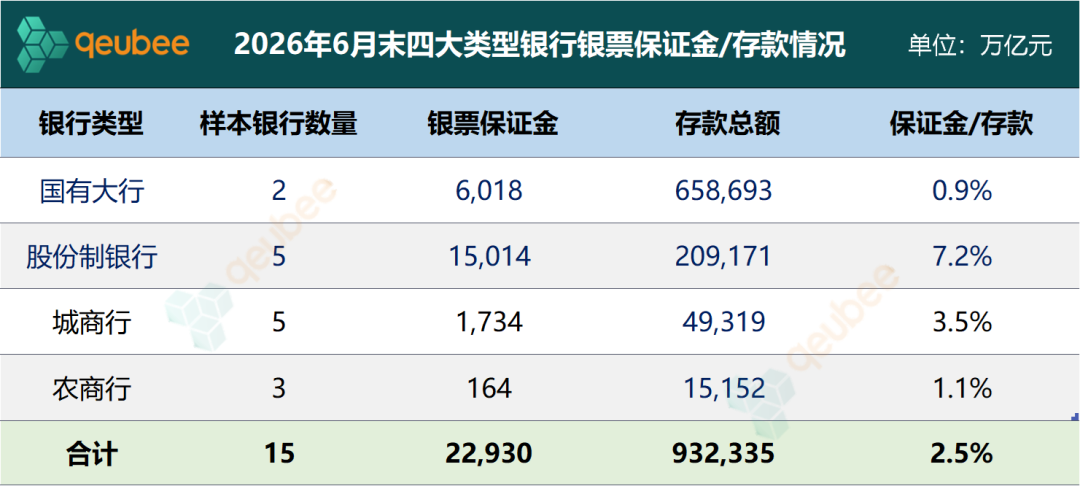
近几年伴随银票保证金比例的上升,票据新规中另一监管指标“银票保证金余额/存款余额”开始对部分银行开展银票承兑业务产生约束,该指标的监管上限值是10%。从市场了解到的信息来看,目前部分银行将质押的存单计入银票保证金,部分银行尚未计入,如果后续监管要求存单必须计入银票保证金,这个约束会更强。
2026年6月末,15家银行银票保证金/存款比例方差较大,分布于0.5%-8.1%之间,并无超出10%比例的银行。其中,国有大行银票保证金/存款比例最低,仅为0.9%;股份制银行银票保证金/存款比例最高,为7.2%;此外,农商行、城商行银票保证金/存款比例分别为1.1%、3.5%,部分城农商行比例也处于偏高水平。
数据来源:银行财报、qeubee