前言
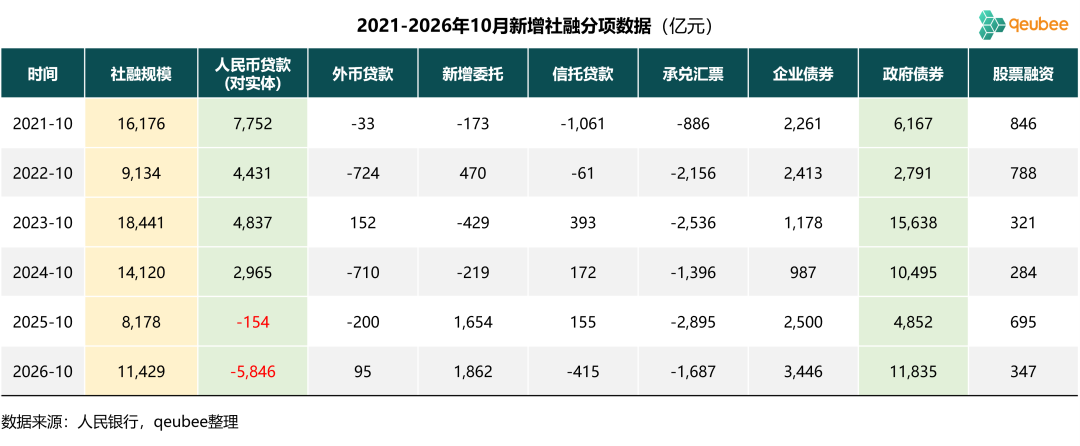
2026年11月13日,2026年10月社融与信贷数据出炉,10月社融增量1.14万亿元,较去年同期小幅增加,增长主要源于政府债券发行。10月人民币贷款环比减少约1000亿元,好于预期,其中票据融资减少约3100亿元。
一、10月社融增长情况
2026年10月份社会融资规模增量1.14万亿元,高于去年同期。从细项来看,社融增量主要来自政府债券和企业债券发行,其中,政府债券净融资1.18万亿元,企业债券净融资3446亿元,对实体经济发放的人民币贷款减少5846亿元(与下文中的贷款口径不同),与今年7月份相当。未贴现的银行承兑汇票减少1687亿元。
二、10月贷款增长情况
2026年10月份人民币贷款减少约1000亿元,去年同期是增加2200亿元。人民币贷款分为境内贷款和境外贷款,境内贷款又分为住户贷款和企(事)业单位贷款和非银行业金融机构贷款三项,下面我们来看境内贷款三项贷款中的主要分项数据:
(1)住户贷款减少约4300亿元,其中,短期贷款减少约2700亿元,中长期贷款减少1563亿元;
(2)企(事)业单位贷款减少约1600亿元,其中,短期贷款增加约100亿元,中长期贷款增加约1600亿元,票据融资减少约3100亿元;
(3)非银贷款增加3470亿元,成为人民币贷款增量主要支撑项。
2026年1-10月新增贷款分项数据如下:
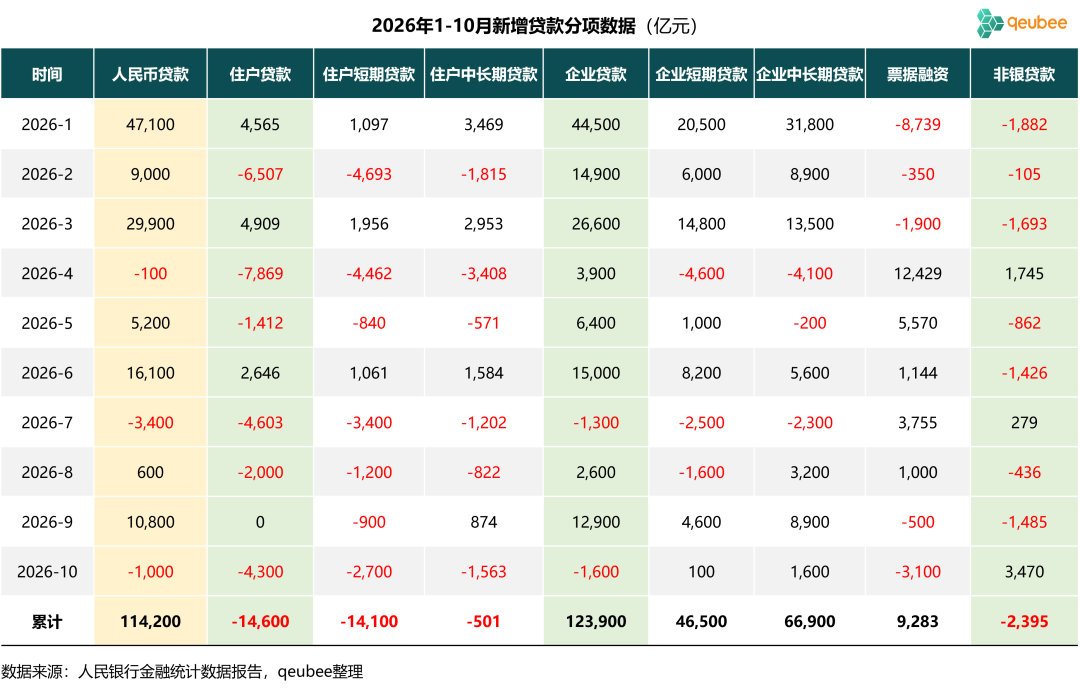
从数据上来看,10月人民币贷款增量环比9月明显转弱,与7月相比,非银贷款取代票据融资成为贷款增量主要贡献方。
当然我们也知道,信贷投放存在较强的季节性,我们再来看历年10月份的新增贷款分项数据:
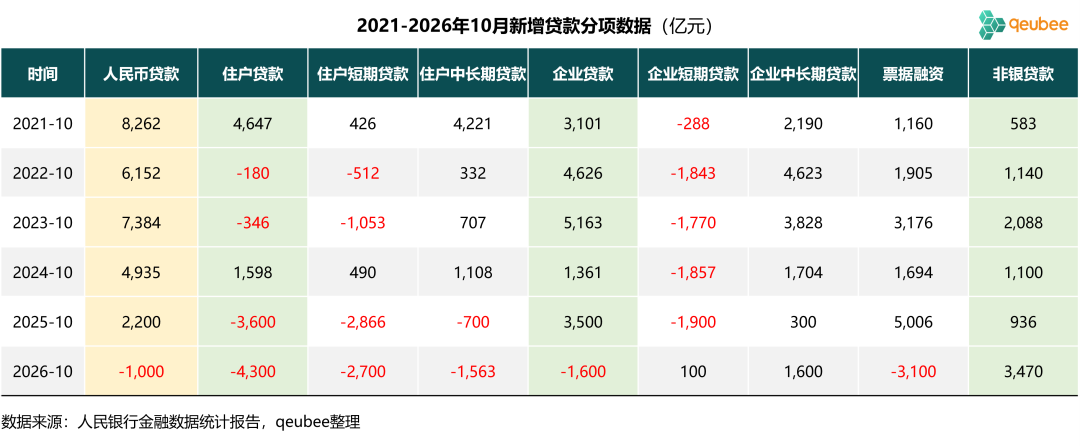
可以看到,2026年10月新增贷款数据依然是近年来新低,住户贷款继续呈下降趋势,与往年相比,今年票据融资大幅下降较为罕见,企业短期贷款罕见转正,企业中长期贷款也不差,此外,非银贷款增量为历年10月新高。
三、票据利率与信贷数据
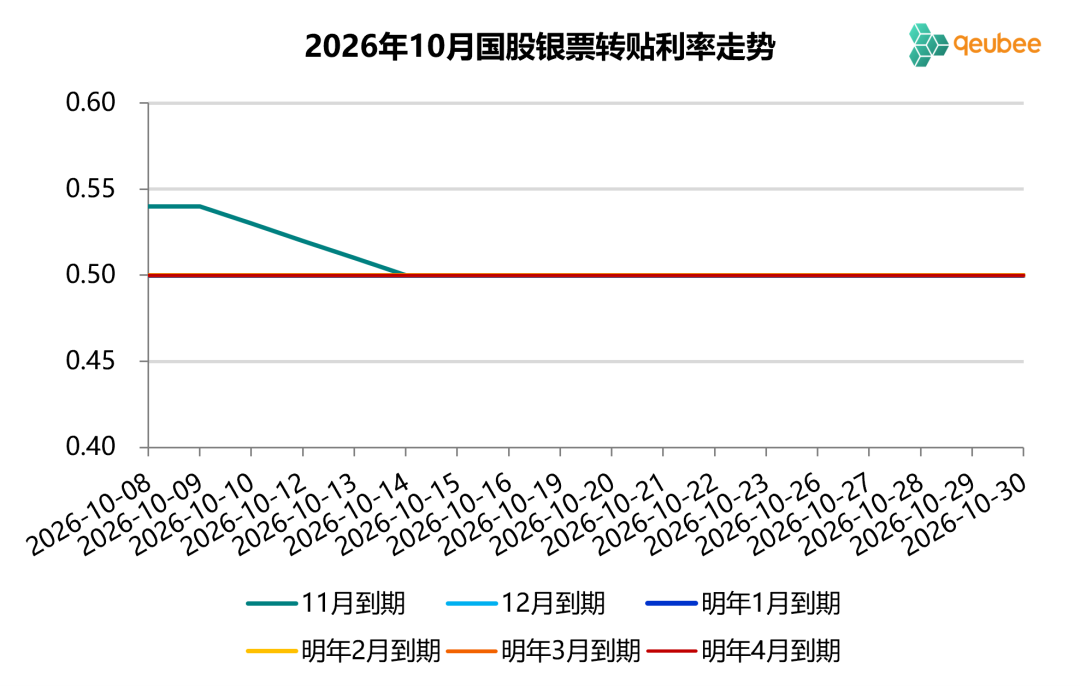
2026年10月,票据利率月初首日快速下行,随后处于横盘状态。面对10月巨大的票据到期量,加之信贷投放季节性走弱,整个10月票据市场都处于供不应求的状态。10月首个工作日,各期限票据利率快速回落,除11月到期票据外,其余期限票据利率均回到0.50%;中旬伴随11月到期票据利率也降至0.50%,全期限票据利率维持0.50%直至月底。
在10月票据融资增量明牌大幅下降的情况下(增量比去年同期减少8100亿元),10月人民币贷款增量数据某种程度上好于预期,即使没有票据融资,虽然住户贷款增加难度较大,但银行通过企业贷款和非银贷款依然有增加贷款规模的方式。