前言
截至2026年8月3日,全国获批接入上海票据交易所供应链票据平台的供应链平台共计59家,分布于16个省级行政区,本文将对供应链平台的区域分布进行分析。
一、供应链平台总体分布情况
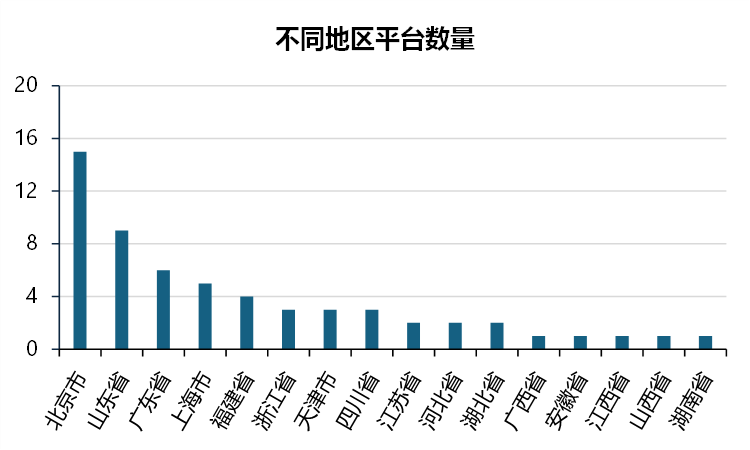
统计59家供应链平台的注册地,59家供应链平台分布于16个省级行政区,聚集现象明显,其中,北京、山东、广东和上海四地合计供应链平台数量合计35家,占全部供应链平台数量的59%。各地区供应链平台数量如下:
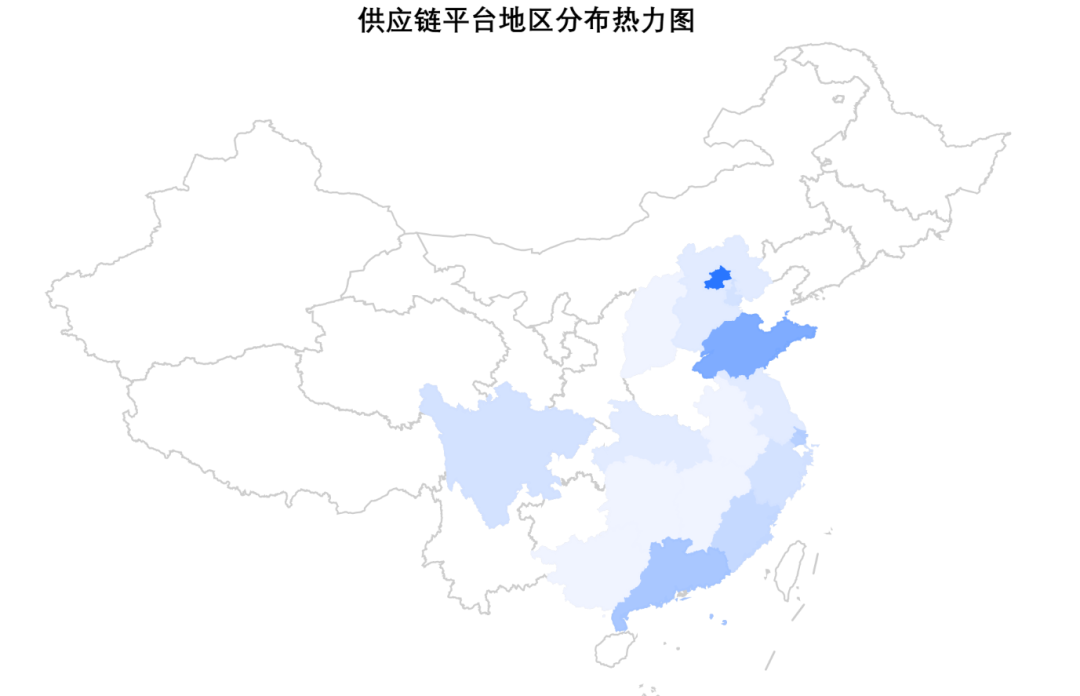
供应链平台主要分布东部沿海经济发达地区以及部分中部地区,东北、西北以及西南部地区基本还是空白。供应链平台地区分布热力图如下所示:
二、北京供应链平台分布
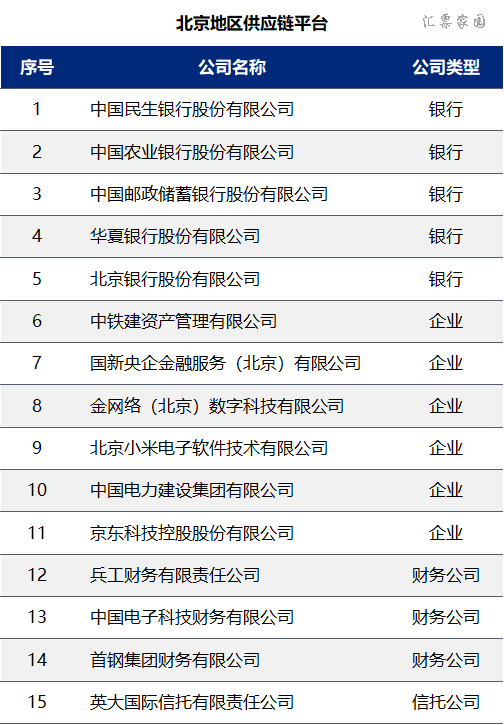
北京由于央国企以及银行总部较多,以15家供应链平台位居全国首位,占全国总量的25.4%。北京不仅供应链平台数量众多,种类也是全国最丰富的,主要可以分为以下四类:
(1)5家银行,农业银行、邮储银行、民生银行、华夏银行作为全国性商业银行总部皆位于北京,此外还有区域型城商行北京银行。
(2)7家央国企,由于央企多集中于北京,因而其旗下的负责供应链业务的企业或财务公司也多集中在北京,如中铁建资管、国新金服、中国电建、兵工财务等。
(3)2家民营企业,小米和京东科技是唯二两家民营企业。
(4)1家信托公司,英大国际信托系国内首家获准接入的信托公司。
三、山东供应链平台分布
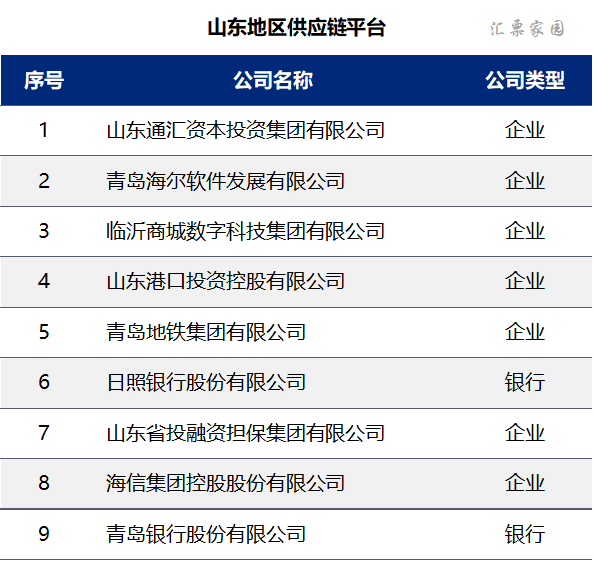
山东作为全国供应链票据业务支持力度最大的省份,依托实体产业集群,以9家供应链平台位列全国第二,占比15.3%。
(1)2家银行,日照银行、青岛银行,皆为区域性的城商行;
(2)6家地方性国企,山东通汇资本、青岛海尔软件发展、海信集团控股、山东港口投资控股、青岛地铁集团、临沂商城数字科技集团;
(3)1家融资担保机构:山东省投融资担保集团
山东省供票平台数量靠前核心在于政策将产业升级需求与金融工具精准对接:通过“链长制”创造平台应用场景,同时以财政奖励和再贴现额度直接降低平台及企业的参与成本,并在青岛、临沂等关键区域集中资源形成示范效应。
四、广东供应链平台分布
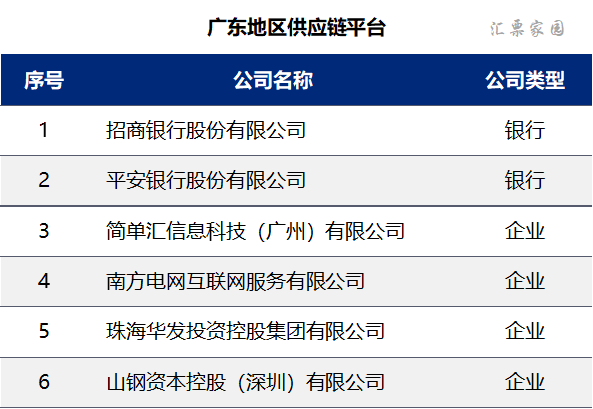
广东省以6家供应链平台位列第三,包括2家股份制银行(招商银行和平安银行)、3家国企(南方电网互联网服务、珠海华发投控、山钢资本(深圳))、1家第三方供应链平台(简单汇)。广东省的市场化运作特征显著,依托珠三角区域密集的制造业产业链及深圳市的金融科技产业优势,其供应链票据与电子债权凭证业务呈现出高度协同的态势。
五、上海供应链平台分布
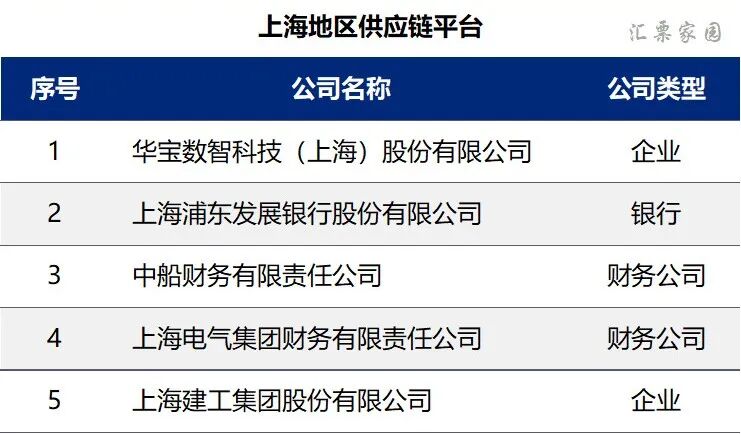
上海市以5家供应链平台位列前茅,包括1家银行(浦发银行)、2家财务公司(中船财务、上海电气集团财务)、2家企业(华宝数智科技、上海建工集团)。上海市的金融与产业融合特征显著,依托国际金融中心建设及大型国企集团集聚优势,其供应链平台呈现出银行、财务公司与实体企业多元主体共同参与的格局。
六、其余地区
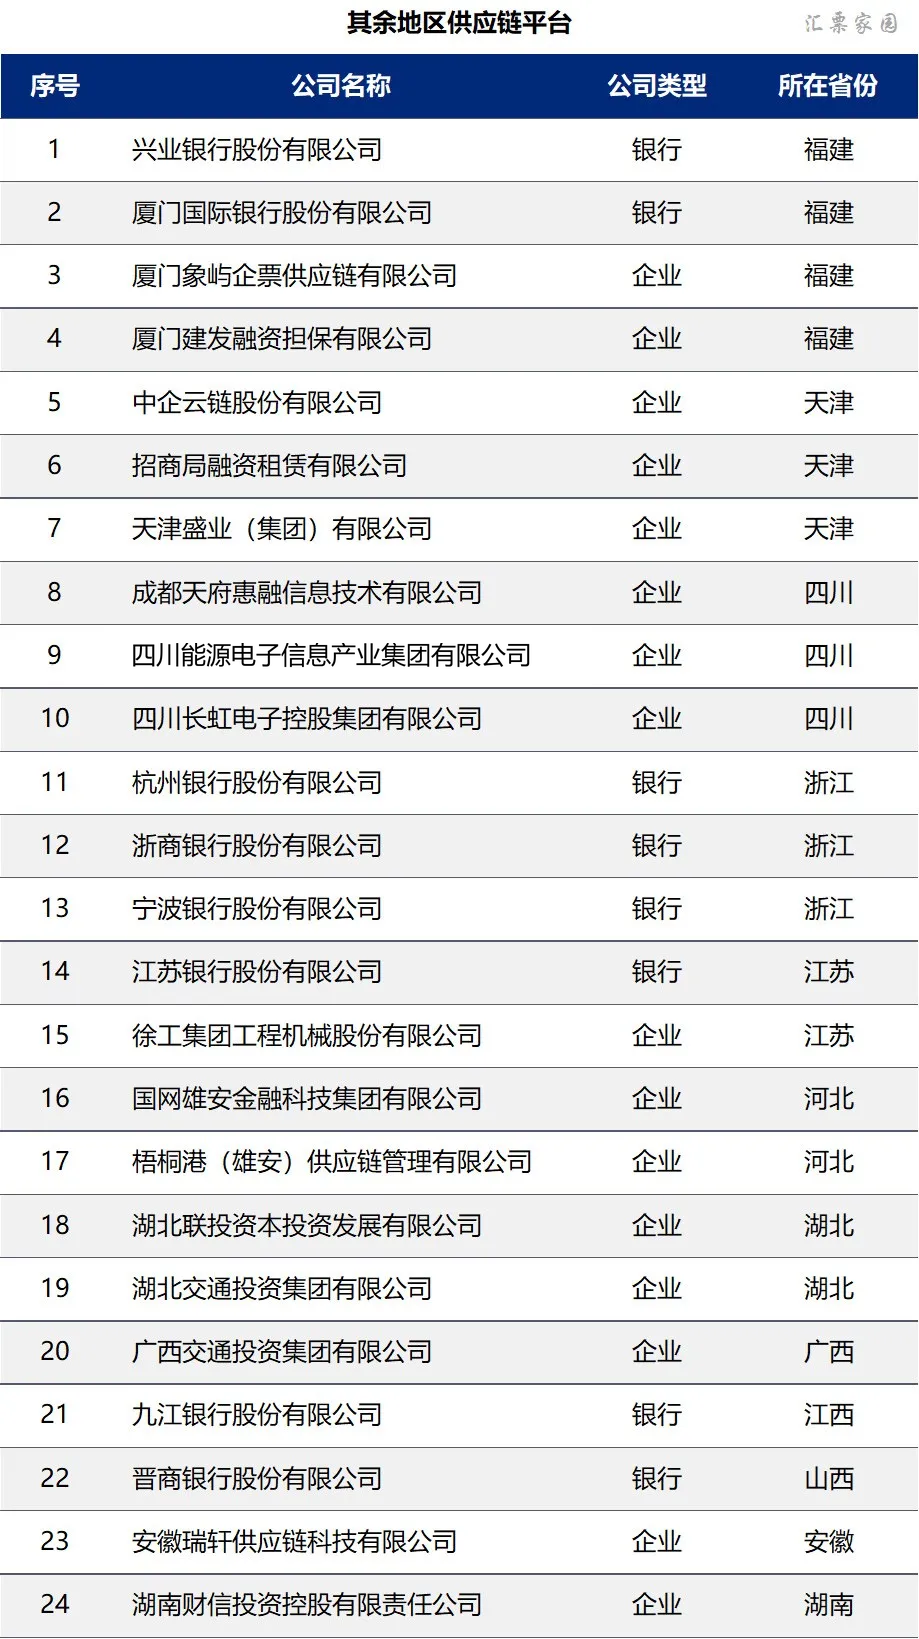
剩余12个省份的供应链平台类型以地方国企、产业集团或区域性城商行为主。具体如下:
平台数量在3至4家的区域包括:福建(4家:兴业银行、厦门国际银行、厦门象屿、厦门建发融资担保)、天津(3家:中企云链、招商局融资租赁、天津盛业)、四川(3家:天府惠融、四川能源电子信息集团、四川长虹)以及浙江(3家:浙商银行、宁波银行、杭州银行)。
平台数量在1至2家的区域包括:江苏(江苏银行、徐工集团)、河北(国网雄安金融科技、梧桐港供应链)、湖北(湖北联投资本、湖北交通投资),以及各拥有1家平台的广西(广西交通投资)、安徽(安徽瑞轩)、江西(九江银行)、山西(晋商银行)与湖南(湖南财信投资)。此分布格局表明,供应链票据系统的基础设施服务正逐步突破核心经济带,向更广泛的内陆产业腹地延伸。
从公开信息来看,最近两个月新获准接入票交所的供应链平台还有西安银行、江西省信用担保集团和江苏省信用再担保集团,西安银行为陕西省首家接入的供应链平台。