前言
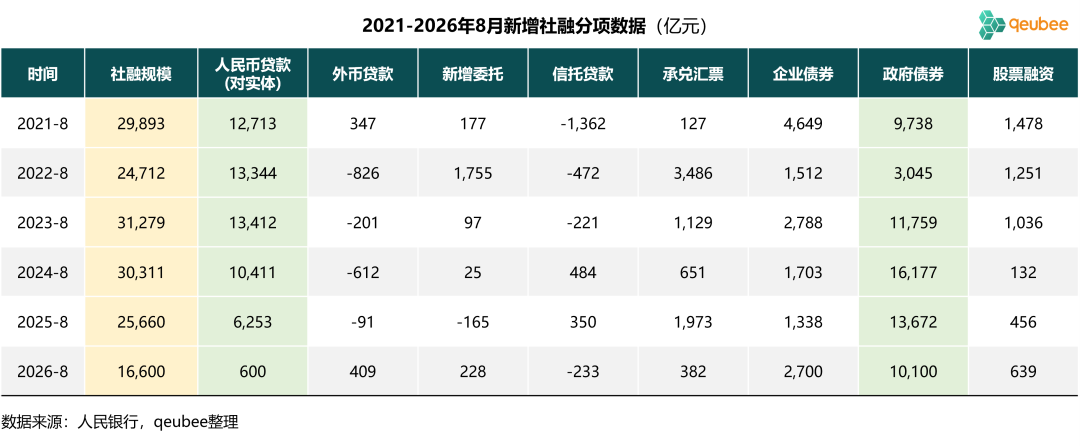
2026年9月14日,2026年8月社融与信贷数据出炉,8月社融增量1.66万亿元,增长主要源于政府债券和企业债券发行,对实体经济发放的贷款仅增长约600亿元。8月贷款投放依然较为低迷,票据融资增量约1000亿元。
一、8月社融增长情况
2026年8月份社会融资规模增量1.66万亿元,比去年同期少增0.91万亿元,较往年同期低不少。从细项来看,贷款进一步走弱,政府债券、企业债券发行对社融形成支撑,其中,对实体经济发放的人民币贷款仅增加约600亿元(与下文中的贷款口径不同);企业债券净融资约2700亿元,政府债券净融资1.01万亿元。未贴现的银行承兑汇票增加382亿元。
二、8月贷款增长情况
2026年8月份人民币贷款增加约600亿元,去年同期是增加约5900亿元。人民币贷款分为境内贷款和境外贷款,境内贷款又分为住户贷款和企(事)业单位贷款和非银行业金融机构贷款三项,下面我们来看境内贷款三项贷款中的主要分项数据:
(1)住户贷款减少约2000亿元,其中,短期贷款减少约1200亿元,中长期贷款减少822亿元;
(2)企(事)业单位贷款增加约2600亿元,其中,短期贷款减少约1600亿元,中长期贷款增加约3200亿元,票据融资增加约1000亿元;
(3)非银贷款减少436亿元。
2026年1-8月新增贷款分项数据如下:
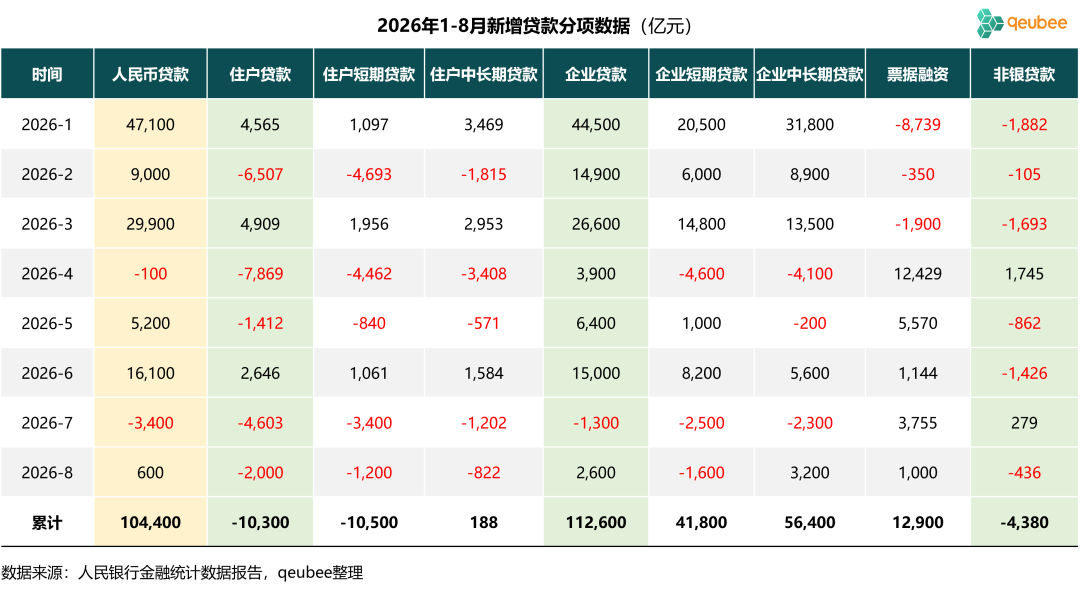
从数据上来看,8月人民币贷款增量环比7月边际改善,但增长依然乏力,除企业中长期贷款和票据融资增长外,其余贷款分项皆有一定下降。
当然我们也知道,信贷投放存在较强的季节性,我们再来看历年8月份的新增贷款分项数据:
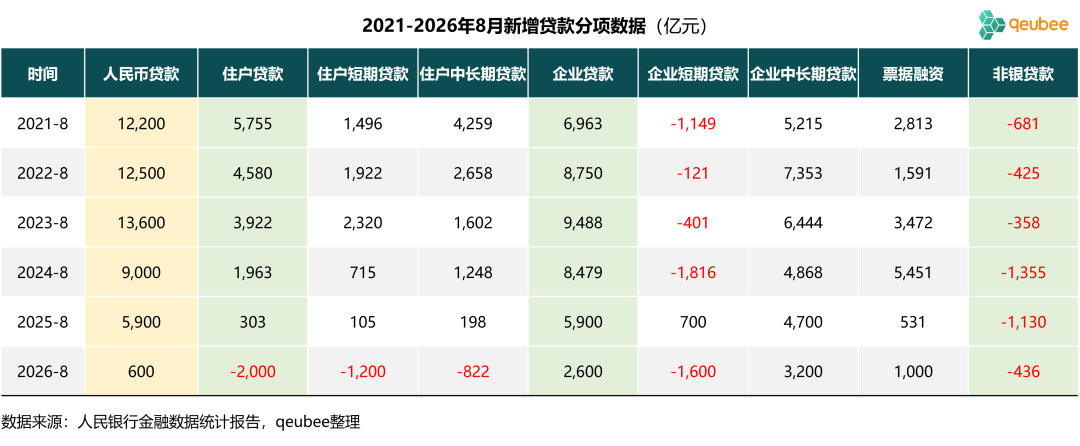
可以看到,2026年8月新增贷款数据依然是近年来新低,与去年相比,住户贷款和企业短期贷款和中长期贷款增量均有一定下降;由于8月已贴现票据到期量较低,8月票据融资增量还有小幅增长。
三、票据利率与信贷数据
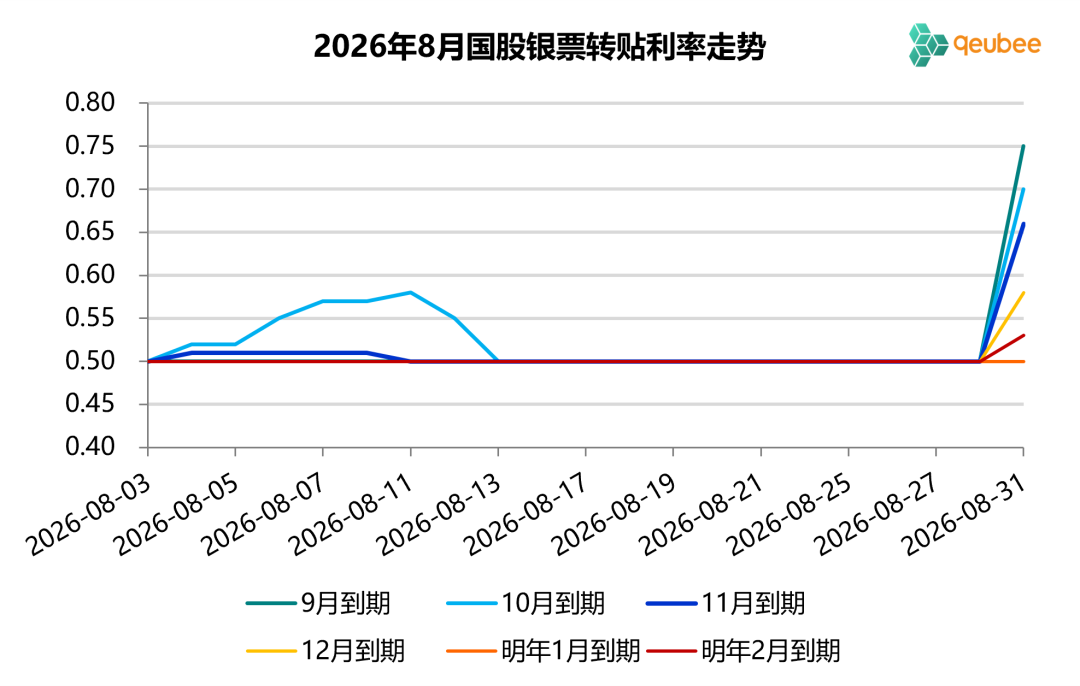
8月信贷数据基本符合预期,除最后一天票据利率出现反弹,大部分时间票据利率均压制在0.50%的位置,银行对票据的需求依然较强。8月票据融资能够增长的一个重要原因是已贴现票据到期量较少,只有2.41万亿元;9月已贴现票据到期量增长至2.84万亿元,10月更是会大幅上升至3.8万亿元左右,票据融资将不再支撑贷款的增长。