前言
财务公司承兑汇票(简称“财票”)是财务公司服务集团成员单位、拓宽企业融资渠道的重要工具。作为集团内部的“银行”,财票一头连着集团内外部的支付结算需求,一头连着内外部票据市场的融资功能。近年来,财票面临发展不均衡、市场认可度降低、竞争加剧等多重挑战,规模增长逻辑与风险管理模式都在发生深刻变化。本文首先明确财票功能定位,再回顾其发展历程,梳理财票当前面临的主要问题,并提出推动高质量发展的对策建议,以期对财务公司票据业务经营与转型有所裨益。
一、财票高速增长后步入规范发展阶段
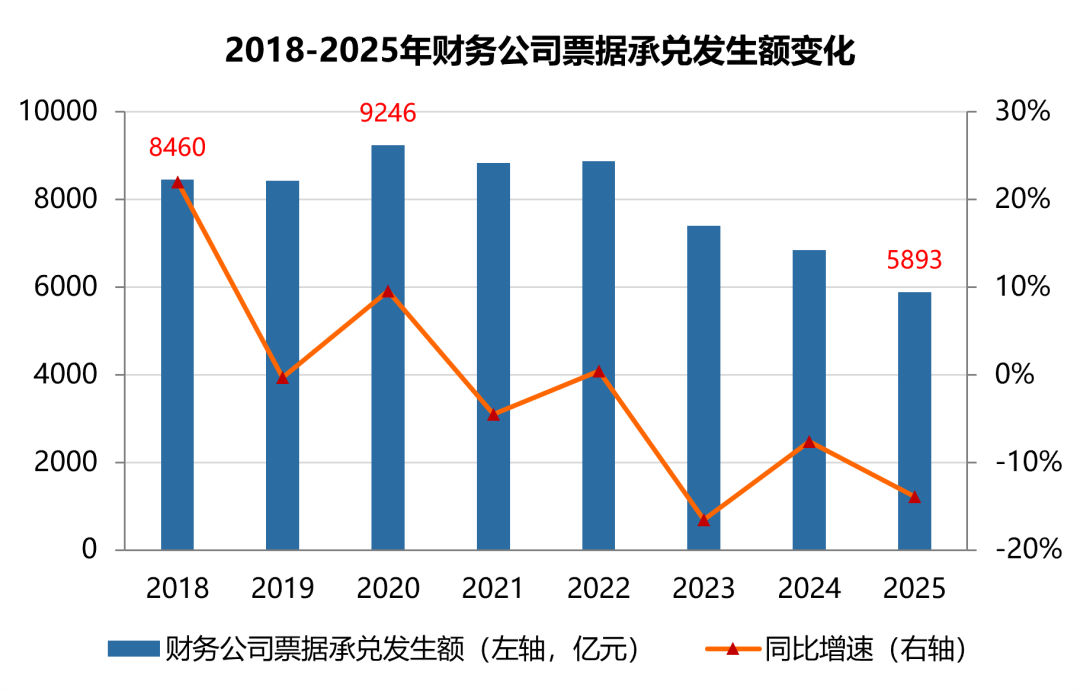
2016年以前,票据市场处于快速发展阶段,其间财票也得到蓬勃发展。财票承兑发生额从2009年的419亿元持续增长至2016年的4365亿元,年均复合增速达到40%。2016年前后,监管部门加强银行票据业务的监管,银行承兑汇票增速放缓,不过财票受到的影响较小,2016年银监办发〔2016〕56号《中国银监会办公厅关于稳步开展企业集团财务公司延伸产业链金融服务试点工作有关事项的通知》,试点业务包含:一头在外票据贴现、一头在外应收账款保理,一方是集团成员单位,另一方是集团外上下游客户,为财票发展注入新活力,财票承兑发生额继续大幅增长至2018年的8460亿元。
2018年下半年,宝塔石化财票出现大规模逾期,此后也陆续出现几家民营财务公司财票无法兑付的情况,对财票的市场流动性造成了一定负面影响;同时,监管部门也开始加大对财务公司的监管力度,推动财务公司回归服务集团的定位。2018年以来,财务公司票据规模增速显著放缓,承兑发生额在2020年达到9246亿元顶点后开始收缩。
2022年10月,原银保监会修订发布《企业集团财务公司管理办法》,压缩财务公司对外服务定位,明确自2022年11月13日起禁止新增一头在外业务,存量逐步自然结清。政策实施后,部分财票承兑量较高的财务公司为满足合规要求而大幅压降财票规模,导致2023年财票承兑规模明显收缩,随后降幅逐步放缓。
数据来源:中国财协、上海票交所
在经历三年的调整后,2026年财票承兑规模趋于稳定,财票进入规范发展阶段。2025年末,全市场财票承兑余额为2870亿元,财票承兑余额仅为总资产的3%左右,距离15%的监管上限仍有非常大的空间,财票发展潜力充足。不过当前财票发展仍面临不少问题与挑战,一定程度上制约了其发展。
二、财票当下面临的主要问题
(一)财票发展不均衡
由于集团资源禀赋、所有制结构存在差异,不同财务公司在业务能力和规模上差距悬殊,这也体现在票据业务上。过去财票业务集中度较高,发展并不均衡,仅部分财务公司增长较快。2022年末,200余家财务公司中,财票承兑余额50亿元以上的财务公司共计21家,余额合计2653亿元,市场占比61%;此外,108家财务公司财票承兑余额不足5亿元。
《办法》发布后,财票承兑余额较高的财务公司开始压降承兑规模,很多财务公司减少或退出财票承兑业务。2025年末,票据承兑余额50亿元以上的财务公司只剩13家,余额合计1394亿元,市场占比降至49%;此外,财票承兑余额不足5亿元的财务公司增至160家。
可见,财票发展不均衡的问题依然存在,大量财务公司财票业务量处于较低水平。财务公司票据规模偏低不利于规模化运作,不仅运营成本较高,而且同业谈判地位不对等,难以获得优惠定价。财务公司在集团内的金融核心地位也进一步降低。
(二)市场竞争层面:市场认可度低、资金成本不具备优势
2018年以来,以宝塔石化、力帆、新凤祥、亿利为代表的多家民营财务公司出现票据逾期未兑付的情况,导致市场对财票认可度有所降低,企业持有财票时面临一定的融资难、融资贵的问题,中小财务公司的财票尤为明显。
不过最近几年伴随银票贴现利率不断走低,部分银行对优质财务公司承兑的财票重新燃起热情,尤其是央国企财务公司。财务公司由于资金来源单一且波动性较大,资金成本显著高于银行,这导致很多财票在贴现时,银行给的贴现利率明显低于财务公司,财务公司在财票贴现时不具有成本优势。同时,财务公司只能贴成员单位持有的财票,服务不到外部供应商,这点也与银行有巨大差异。
(三)票据系统信息化、智能化程度不足
在上海票交所成立后,票据的电子化水平快速提升,尤其是在新一代票据业务系统上线后,票据业务系统的功能性和集成度大幅提升。同时,监管部门对贸易背景真实性,贴现资金流向等问题关注度提高,这也对票据业务系统的信息化、智能化提出了更高要求。
大多数财务公司票据业务系统的建设及维护主要依赖外包服务,自身研发投入较低,很难形成与业务相匹配且具有个性化竞争力的信息系统,业务规模也不足以支撑其科技投入,导致票据系统信息化、智能化程度不足。
三、财票高质量发展的对策建议
(一)立足功能定位,提升票据业务精细化管理程度
财务公司应立足“依托集团、服务集团”的功能定位,充分发挥财票兼具支付与融资的功能,结合行业特点与成员单位个体差异,为集团成员单位业务进行赋能,扩大财票的应用场景,让成员单位积极使用财票。比如:可以推动在集团内部采购、工程款结算、供应链支付等场景中合理使用财票;此外,也可以结合成员单位的资金特点与信用状况,提供差异化的开票、贴现等便利服务,增强成员单位的使用意愿。
(二)加强外部合作,提升财票市场认可度
面对财票市场接受度低的问题,财务公司应加强外部合作。对银行,争取更多银行授信,推动财票获得更多机构认可。对企业,可采用买方付息或协议付息方式贴现,由协议方承担部分或全部贴现利息,减少收票企业抵触情绪。对拥有贴现资源的第三方平台(如中企云链),无论成员企业还是外部供应商持有的票据,财务公司无法贴现时,均可推荐至云链平台,在平台上寻找最适合的贴现银行,解决企业的票据融资难题。
(三)为集团内企业提供票据综合管理服务
尽管大部分财务公司票据规模不高,但其所在的集团内企业存在大量票据,财务公司可向集团申请授予其对成员单位票据的统一集中管理权,使票据收付业务统一通过财务公司票据系统或司库系统操作;财务公司也可搭建“票据池”,对成员单位票据业务实行精细化、“完全式托管”管理。此举有助于财务公司从全局角度为集团内的企业选择合适的支付方式与融资渠道,盘活沉淀票据,并在与外部机构合作中获得更强的议价能力,降低企业融资成本。
四、总结
总体来看,财票已由规模扩张阶段步入规范发展阶段,正从“规模驱动”转向“质量驱动”。财票的价值不在于承做多少,而在于能否真正成为服务集团、连接产业链的纽带。
未来,财务公司应以合规为底线,管住承兑规模、做实贸易背景审查;以外部合作为突破口,重塑财票信用、拓宽流通渠道;以数字化为支撑,提升运营效率与风险管控能力;以集团内票据集中管理为抓手,盘活沉淀资源、降低融资成本。唯有如此,才能在新形势下的票据市场中站稳脚跟,走出一条依托集团、服务实体的高质量发展之路。
文章来源:中企云链