前言
票据市场在供不应求的常态下,票据供给成为影响票据利率的核心因素之一。2026年8月末,排名靠前的100家银行银票承兑余额合计18.32万亿元,较上月末增长1270亿元,虽然四类银行均有轻微增长,但明显增长乏力。
一、银票承兑总体情况
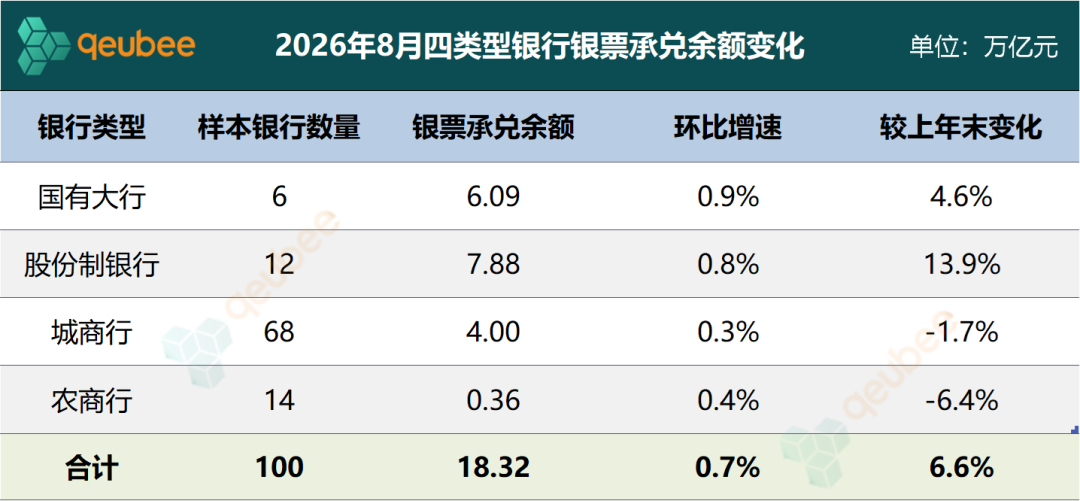
根据qeubee对四大类银行中银票承兑余额前100名银行的统计,2026年8月末,排名靠前的100家银行银票承兑余额合计18.32万亿元,较上月末增加1270亿元,较上月末增长0.7%,今年累计增长6.6%,占全市场银票承兑余额的94%。股份制银行、国有大行、城商行为银票承兑的三大主力,农商行占比相对偏低。
分银行类型来看,2026年8月,四大类银行银票承兑余额皆有轻微增长,国有大行、股份制银行分别环比增长0.9%、0.8%,城商行和农商行仅微增0.3%和0.4%。如果看今年以来累计变化,股份制银行增长最快,银票承兑余额较上年末增长13.9%,其次是国有大行增长4.6%,城商行和农商行依然为负增长。
数据来源:票交所,qeubee整理
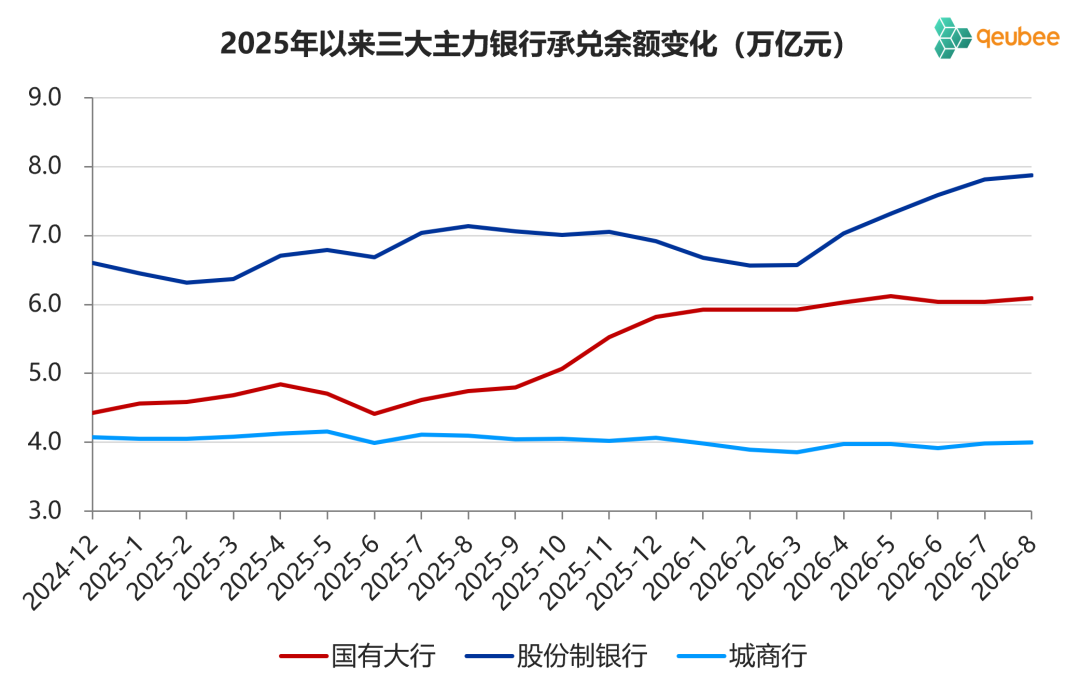
将样本中国有大行、股份制银行、城商行银票承兑余额做时序图能够发现,2026年1-8月,国有大行总体增长较为缓慢,8月依然没有明显增长;股份制银行在二季度后快速增长,8月增速明显放缓;城商行增长同样缓慢。2026年8月,这100家银行银票承兑余额环比上月增加1270亿元,其中国有大行增加528亿元,股份制银行环比增加616亿元,城商行环比增加113亿元。
数据来源:票交所,qeubee整理
二、主流银行银票承兑情况
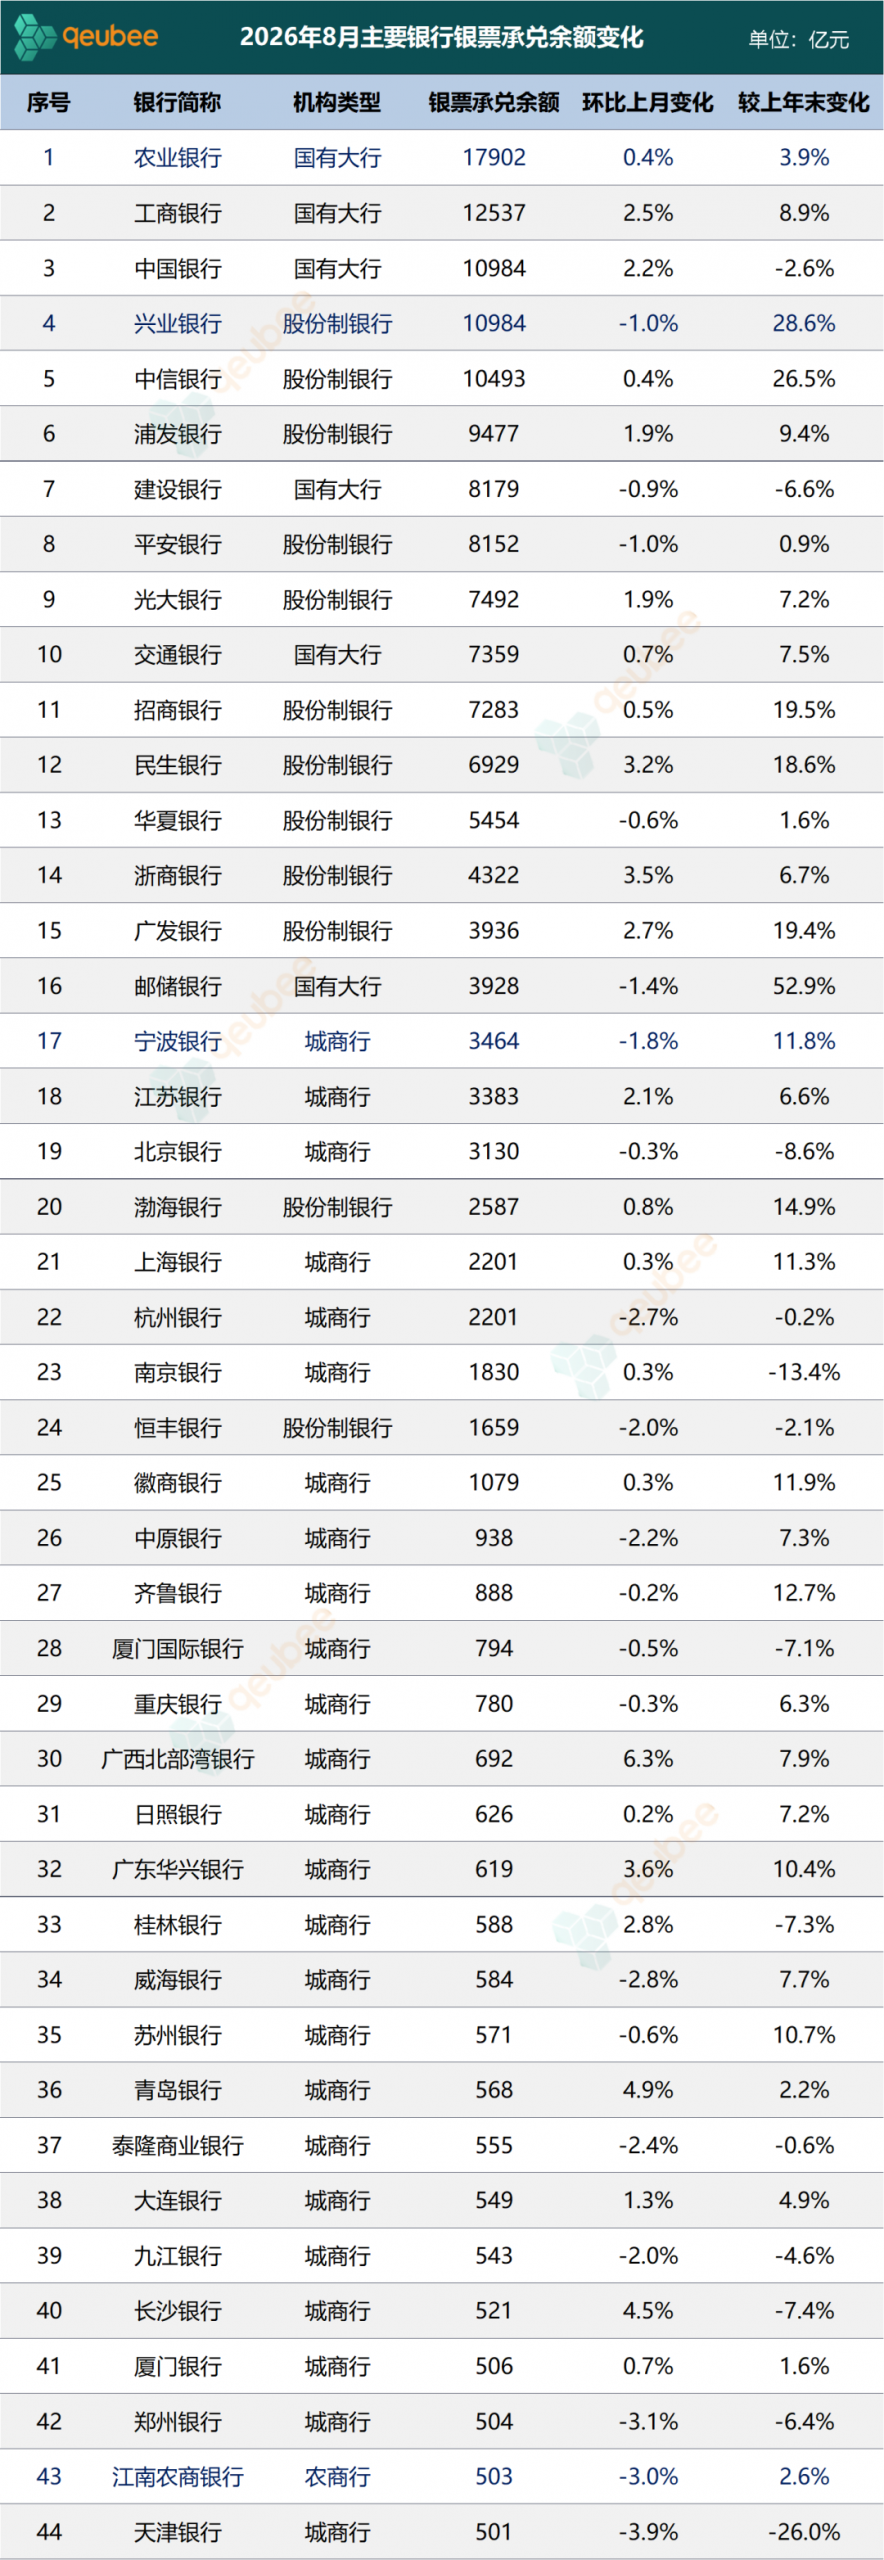
2026年8月末,银票承兑余额500亿元以上银行有44家,较上月增加1家,包含6家国有大行、12家股份制银行、25家城商行、1家农商行,银票承兑余额合计16.88万亿元,较上月末增加1108亿元,环比增长0.7%,市场占比86%。
2026年8月末,农业银行、工商银行、中国银行位居银票承兑余额前三名,农业银行银票承兑余额环比微增0.4%至17902亿元依然排名第一,中国银行超越兴业银行重回第三。前五名中国有大行占据三席,股份制银行占据两席。兴业银行继续在股份制银行中排名第一,宁波银行继续在城商行中排名第一,江南农商银行继续在农商行中排名第一。
数据来源:票交所,qeubee整理
从上述各家银行2026年8月银票承兑余额环比增速来看,国有大行增速依然不高,工商银行和中国银行小幅增长,建设银行和邮储银行小幅下降,依然没有看到大行发力的迹象。12家股份制银行银票承兑余额8家增长,4家下降,增速较快的有浙商银行、民生银行、广发银行,今年以来累计增长较快的有兴业银行、中信银行、招商银行,8月增速有所放缓。
城商行内部虽然分化明显,头部城商行环比增速多数在0%附近,增长较快的有江苏银行、北部湾银行、华兴银行、青岛银行等,降幅较大的杭州银行、中原银行、天津银行、郑州银行等。农商行分化更为明显,增长较快的有上海农商银行、深圳农商银行、萧山农商银行,降幅较大的有江南农商银行、广州农商银行、青岛农商银行。